حساب ربحية توصيل المطاعم في تركيا: نموذج تكلفة الطلب
- tfAdmin
- نوفمبر 2, 2026
- الفرانشايز في تركيا
- 0 Comments
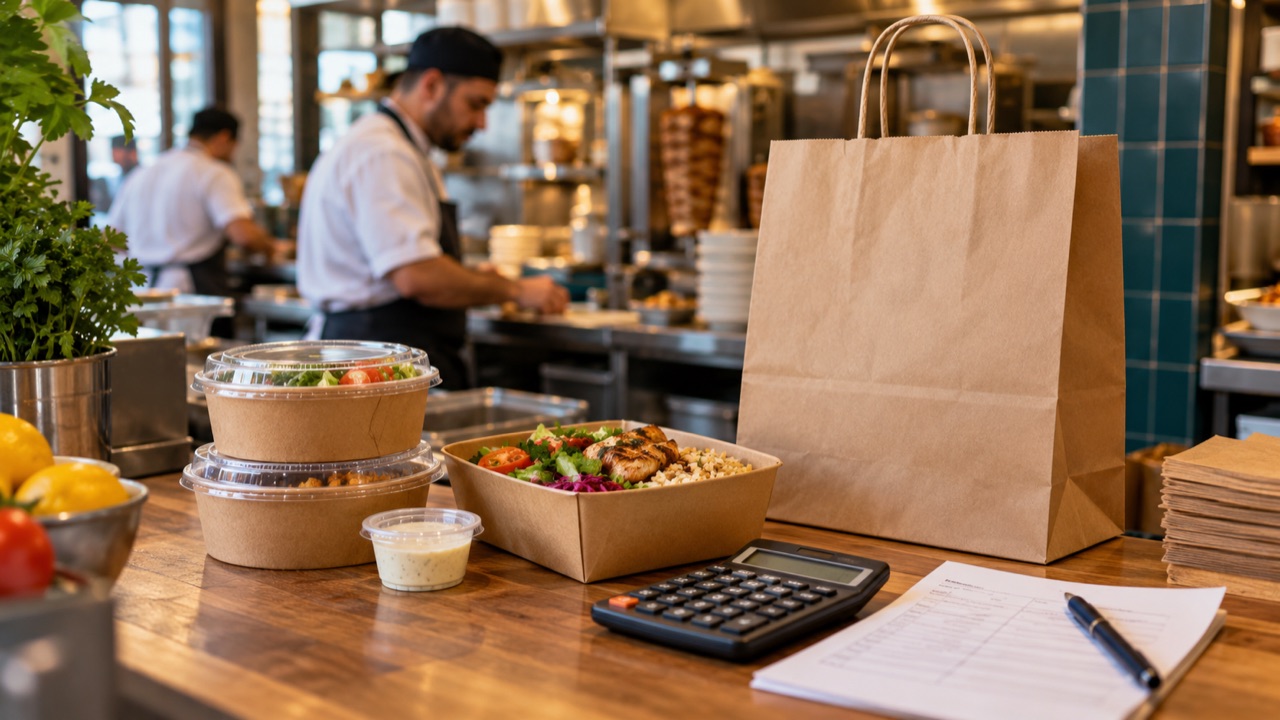
حساب ربحية توصيل المطاعم في تركيا يبدأ من الطلب الواحد. ارتفاع عدد الطلبات لا يكفي للحكم على نجاح القناة؛ قد تزيد المبيعات بينما تستهلك العمولة والتغليف والخصومات والعمل الإضافي معظم الهامش. ولهذا تحتاج إلى فصل أرقام الصالة عن التوصيل وعن كل منصة تستخدمها.
يناسب هذا النموذج صاحب مطعم مستقل أو مشغل فرانشايز. ولأسئلة تجهيز الموقع والتشغيل، ارجع إلى دليل فرانشايز المطاعم والمقاهي في تركيا. الأرقام التالية تعليمية افتراضية، وليست أسعار منصات أو متوسطات للسوق التركي.
اجمع بياناتك قبل بناء الجدول
استخدم اتفاق المنصة وكشوف التسوية وفواتير المواد وبيانات نقاط البيع، وحدد الفترة التي تغطيها المقارنة. اطلب من المحاسب توحيد المعالجة الضريبية للإيرادات والتكاليف حتى لا تطرح قيمة شاملة للضريبة من إيراد مستبعدة منه بطريقة غير متسقة.
- قيمة الطلب بعد الخصم الذي تتحمله المنشأة، لا السعر المعروض فقط.
- تكلفة الوصفة الفعلية والحصص، مع التالف أو إعادة التحضير المنسوب للطلب.
- التغليف والأدوات والإضافات المجانية.
- العمولة ورسوم الدفع والخدمات الأخرى بحسب العقد والفواتير.
- تكلفة التوصيل التي تتحملها المنشأة، وأي عمل إضافي سببه هذه الطلبات.
- الإلغاءات والتعويضات والحملات المدفوعة وتوقيت تحويل المستحقات.
لا تفترض نسبة عمولة موحدة. قد يختلف العرض باختلاف الخدمة والحملة وطريقة التوصيل، كما قد توجد رسوم ثابتة أو خصومات لا تظهر في نسبة العمولة الرئيسية.
معادلة هامش المساهمة للطلب
هامش مساهمة الطلب = صافي إيراد الطلب − جميع تكاليفه المتغيرة. هذا هو المبلغ المتبقي للمساهمة في تغطية الإيجار والرواتب الثابتة وبقية المصروفات، وليس صافي الربح النهائي.
| بند افتراضي | وحدات نقدية تعليمية |
|---|---|
| إيراد الطلب بعد الخصم المتحمل | 200 |
| مواد الوصفة | 70 |
| التغليف | 10 |
| عمولة ورسوم مرتبطة بالطلب | 40 |
| توصيل أو عمل إضافي متغير | 20 |
| مجموع التكاليف المتغيرة | 140 |
| هامش مساهمة الطلب | 60 |
في المثال، إذا تحمّلت المنشأة خصمًا إضافيًا قدره 20 دون تغير باقي البنود، ينخفض الهامش إلى 40. وإذا كان الخصم يغيّر أساس احتساب العمولة، أعد الحساب وفق العقد بدل طرحه مرتين. لا تستخدم المثال لتحديد سعر البيع قبل إدخال تكاليفك الحقيقية.
افصل تكلفة القناة الإضافية عن تكلفة المطعم كله
إذا أضفت وردية أو جهازًا أو حملة شهرية خصيصًا للتوصيل، احسب تغطيتها على حدة. في مثال افتراضي، مصروف ثابت إضافي 12,000 وهامش 60 للطلب يحتاجان إلى 200 طلب لتغطيته. عند هبوط الهامش إلى 40 يصبح المطلوب 300 طلب.
هذه نقطة تغطية التكلفة الإضافية المذكورة فقط، وليست نقطة تعادل المطعم بالكامل ولا وعدًا بإمكان بيع هذا العدد. ولحساب كامل المنشأة، استخدم دليل دراسة الجدوى ونقطة التعادل مع تجنب احتساب المصروف ذاته مرتين.
قارن المنصة بالتوصيل المباشر بصورة عادلة
عند مقارنة القناتين، أعطِ الطلبات نفس متوسط السلة والمنطقة والفترة قدر الإمكان. في التوصيل المباشر، أدخل تكلفة جذب العميل وخدمة الطلب والدفع والسائق أو مزود التوصيل، وكذلك التأخير والطلبات غير المستلمة. غياب عمولة منصة لا يعني أن الحصول على الطلب وتنفيذه بلا تكلفة.
قارن أيضًا توقيت التحصيل: متى تدفع للمورد ومتى تحصل مستحقاتك؟ قد تكون القناة موجبة الهامش لكنها تحتاج سيولة لتغطية فترة انتظار التسوية. احتفظ بجدول أسبوعي للمبالغ المستحقة والخصومات غير المحسومة.
اختبر القائمة والطاقة التشغيلية
حلّل الأصناف منفردة، لأن متوسط القناة قد يخفي صنفًا ضعيف الهامش أو كثير التعويضات. راقب زمن التحضير وجودة المنتج عند الوصول وتكلفة التغليف، ثم اختبر تحسينًا واحدًا في كل مرة: وصفة أدق، أو قائمة توصيل أقصر، أو تغليف يقلل التلف.
إذا كانت طلبات التوصيل تؤخر الصالة أو تتجاوز قدرة المطبخ، أدخل أثرها في القرار. أما في الفرانشايز، فراجع حدود تعديل القائمة والأسعار والتغليف والحملات، وأساس احتساب الإتاوة على مبيعات المنصات، في العقد وملاحقه قبل تطبيق أي تعديل.
مؤشرات تراجعها أسبوعيًا
- هامش المساهمة للطلب ولكل صنف وقناة.
- نسبة الإلغاء والتعويض وأسباب كل منهما.
- زمن التحضير والتسليم الفعلي.
- تكلفة اكتساب العميل في الحملات وتكرار الشراء عند توافر بياناته بصورة مشروعة.
- المستحقات غير المحصلة والفروق بين الطلبات والتسويات.
استخدم النتائج لتعديل الخطة خلال أول 90 يومًا من التشغيل، وراجع أثر كل تعديل قبل تعميمه.
أسئلة شائعة
هل أقبل طلبًا منخفض الهامش لزيادة المبيعات؟
قد يكون جزءًا من اختبار محدود له هدف وميزانية، لكن حدد مسبقًا من يمول الخصم وكيف ستقيس النتيجة. لا تعتبره قناة ناجحة لمجرد ارتفاع عدد الطلبات.
هل يمكن استخدام عمولة منشورة على الإنترنت في الجدوى؟
استخدمها كسؤال لمقدم الخدمة فقط. الجدوى تحتاج عرضًا مكتوبًا ورسومًا وشروطًا تخص نشاطك وخدمتك، ثم مقارنة بالفاتورة والتسوية الفعلية.
مرجع المنهج
SBA: تخطيط المشروع والتكاليف ونقطة التعادل — مرجع عام للمفاهيم، وليس مصدرًا لقواعد الضرائب التركية أو رسوم منصات التوصيل. المثال والجدول أداة تعليمية أعدت لهذا الدليل.
أُعدّ في 2 نوفمبر 2026. راجع المعالجة المحاسبية والعقود الفعلية مع المختصين قبل قرار التسعير أو التوسع.